43 % des logements exposés à un risque climatique : que vérifier avant d’acheter ?
Une étude de l’Insee publiée le 3 novembre 2026 mesure l’exposition du parc à quatre grands aléas. Pour un acquéreur, ces données invitent à examiner l’adresse, le bâtiment et les protections existantes. L’exposition doit être comprise avant d’être traduite en décision ou en prix.

Gaston michelin
Agent immobilier
Les risques climatiques entrent de plus en plus dans les discussions immobilières. Pourtant, ils sont encore souvent traités après les questions de surface, de financement et de travaux. La publication de l’Insee du 3 novembre 2026 invite à modifier cet ordre. Lorsqu’un logement est exposé à une inondation, à des mouvements de sol ou à un feu de forêt, son usage, son entretien et sa revente peuvent demander une analyse spécifique. Le bon réflexe consiste à documenter le risque suffisamment tôt pour l’intégrer au projet.
Ce que mesure le nouveau panorama de l’Insee
L’étude estime que 43 % des logements sont exposés à au moins un des quatre aléas : retrait-gonflement des argiles, feux de forêt, inondations par débordement et submersion marine. Environ 8 % sont exposés à au moins deux de ces risques. Les auteurs soulignent des situations territoriales contrastées, notamment en Gironde, dans le Nord et dans le Pas-de-Calais. [1]
Ces pourcentages décrivent une exposition cartographiée. Ils ne signifient pas que la même proportion de logements a déjà subi un dommage, qu’elle en subira un dans l’année ou qu’elle doit recevoir une décote identique. La fréquence du phénomène, l’intensité possible et les caractéristiques du bâtiment interviennent dans le risque réel.
Le panorama porte par ailleurs sur les aléas retenus par les auteurs. Il ne constitue pas un diagnostic exhaustif de tous les problèmes possibles d’un logement. La chaleur estivale, les pollutions ou certaines contraintes locales demandent d’autres informations. Une étude nationale ouvre la vérification ; elle ne remplace pas l’examen de la parcelle.
Les argiles illustrent l’importance du périmètre
Géorisques indique que la cartographie actualisée concerne environ 12,1 millions de maisons individuelles en zones d’exposition moyenne ou forte au retrait-gonflement des argiles. Le zonage actualisé est applicable depuis le 1er juillet 2026 à certaines ventes de terrains constructibles et aux contrats de construction concernés. Cette mesure porte sur un parc et un cadre différents de ceux du panorama global de l’Insee. [2]
Le phénomène correspond aux variations de volume des sols argileux selon leur teneur en eau. Les mouvements peuvent affecter des fondations insuffisamment adaptées. Toutefois, la présence d’une zone cartographiée ne permet pas, à elle seule, de décrire le comportement exact du terrain sous une maison.
C’est pourquoi la lecture de la carte doit être complétée si nécessaire par une analyse technique. Fissures, historique des réparations, drainage, végétation et gestion des eaux autour du bâtiment apportent des informations utiles. Un avis spécialisé permet de distinguer une trace superficielle d’un désordre qui demande des investigations.
L’adresse doit être examinée avant la négociation finale
Le premier niveau de recherche est accessible sur Géorisques. Il permet de repérer les aléas et les documents réglementaires disponibles. Le propriétaire peut ensuite fournir les éléments relatifs au bien : état des risques, travaux réalisés, sinistres connus et éventuelles études. L’objectif est de rapprocher une information territoriale de l’histoire concrète du bâtiment.
Pour les biens concernés, l’état des risques doit être remis dès la première visite lorsqu’elle a lieu. Service Public précise qu’il doit dater de moins de six mois et être actualisé lorsque les informations deviennent inexactes avant la signature. Ces obligations donnent à l’acquéreur un point de départ documentaire. [3]
La présence du document ne dispense pas de le lire. Il faut identifier les risques mentionnés, comprendre les prescriptions éventuelles et demander les pièces complémentaires utiles. Reporter toutes ces questions au dernier rendez-vous peut rendre plus difficile l’intégration des travaux, du financement et du calendrier.
Le bâtiment peut atténuer ou amplifier l’exposition
Deux logements voisins ne réagissent pas nécessairement de la même façon à un événement. L’altitude du plancher, la position des équipements techniques, l’état des protections ou l’organisation des accès peuvent modifier les conséquences d’une inondation. Pour une maison, les fondations et la gestion des eaux jouent un rôle différent.
Une copropriété ajoute une dimension collective. Une cave ou un parking peut être plus exposé que l’appartement, tandis que les dépenses de remise en état restent partagées selon les règles applicables. Les procès-verbaux d’assemblée et les décisions de travaux complètent donc l’analyse du lot vendu.
Le sujet doit être abordé avec des questions précises : quelles parties sont concernées, quelles protections fonctionnent, qui les entretient et quels travaux sont envisagés ? Une mention générale sur une carte devient ainsi un ensemble de points examinables, plutôt qu’un motif de peur ou de banalisation.
L’assurance doit être vérifiée avec le budget du bien
La couverture des catastrophes naturelles dépend du régime applicable et des conditions du contrat. Le ministère de l’Économie rappelle que la surprime obligatoire est passée de 12 % à 20 % pour les contrats de dommages aux biens depuis janvier 2025. Ce mécanisme mutualise le financement du risque ; il ne constitue pas une expertise technique du logement. [4]
Avant l’acquisition, il est utile de demander un devis d’assurance correspondant à l’adresse et à l’usage envisagé. Le propriétaire doit aussi comprendre les franchises, les exclusions et les démarches de déclaration. Une garantie ne supprime ni les délais de réparation ni les conséquences d’une interruption d’usage.
Le budget peut alors intégrer les protections nécessaires, l’entretien et une réserve pour les dépenses imprévues. L’objectif est de comparer le coût de détention réel du bien à celui d’autres logements. Une mensualité de crédit identique peut cacher des contraintes très différentes.
Comment intégrer le risque dans l’estimation
Les sources consultées ne permettent pas d’appliquer un pourcentage national de décote aux logements exposés. La valeur dépend de la demande locale, de l’intensité du risque, de la qualité des protections et des dépenses documentées. Un devis ou une étude apporte un argument beaucoup plus utile qu’une diminution forfaitaire choisie au hasard.
Pour un vendeur, préparer les informations permet d’éviter qu’un doute tardif ne fragilise l’opération. Pour un acheteur, les réunir rend possible un choix en connaissance de cause : accepter certaines contraintes, prévoir des travaux ou privilégier une autre adresse.
Les chiffres de l’Insee rendent le sujet incontournable. L’enjeu immobilier consiste désormais à passer d’un taux national à un dossier précis. LGH Patrimoine vous accompagne pour intégrer les documents disponibles à l’analyse du bien, avec le concours des spécialistes techniques et assurantiels lorsque la situation le demande.
Sources
[1] Insee - Panorama des risques climatiques et patrimoine immobilier - 3 novembre 2026
[2] Géorisques - Retrait-gonflement des argiles et carte actualisée - Zonage applicable depuis le 1er juillet 2026 aux opérations concernées
[3] Service Public - État des risques immobiliers - Consulté le 4 novembre 2026
[4] Ministère de l’Économie - Indemnisation des catastrophes naturelles - Consulté le 4 novembre 2026
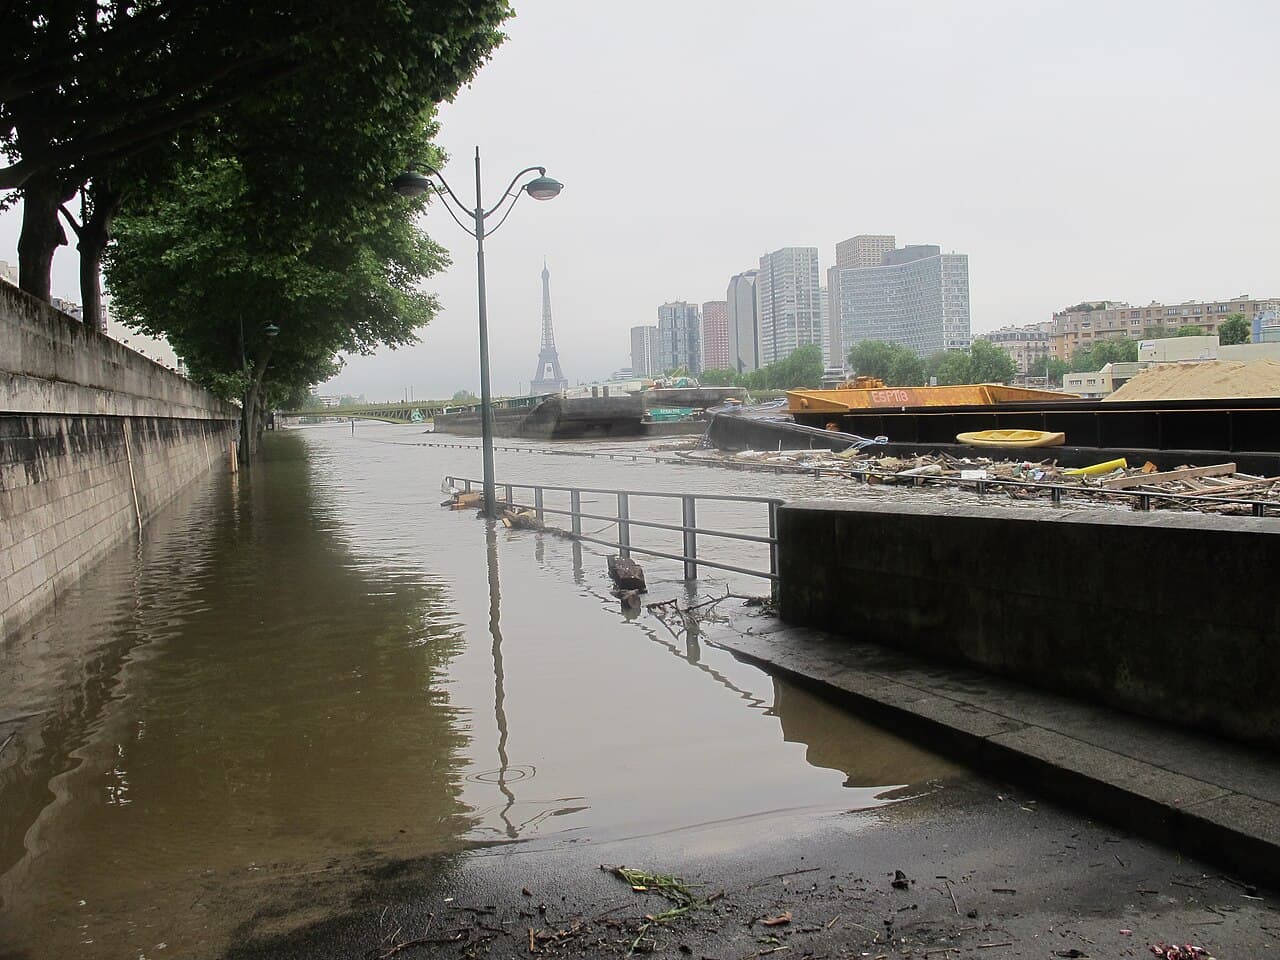
Crédit photo : Celette, Crue 2016 16e 26.jpg / Wikimedia Commons — CC BY-SA 4.0. Photographie d’archives du 4 juin 2016 ; l’inondation n’est qu’un des aléas analysés dans cet article.