Dubaï face à la guerre : le refuge immobilier devient-il plus fragile ?
Le conflit régional éprouve la confiance des acquéreurs, tandis que de nouveaux logements arrivent sur le marché. Les chiffres du troisième trimestre 2026 appellent une lecture précise : le luxe, les ventes sur plan et les biens déjà livrés ne suivent pas nécessairement la même trajectoire.

Gaston michelin
Agent immobilier
À Dubaï, l’immobilier est souvent présenté à travers des images de croissance, de grands projets et de demande internationale. Les événements de 2026 obligent à compléter ce récit. La sécurité perçue, la liberté de déplacement et la confiance des acheteurs deviennent des éléments aussi visibles que l’architecture ou les prestations. Pour autant, un ralentissement des signatures ne signifie pas que tous les appartements perdent la même valeur. Comprendre le marché suppose désormais de distinguer les quartiers, les catégories d’acquéreurs et la nature des biens.
Le haut de gamme enregistre un changement de rythme
Dans son analyse publiée le 21 octobre, Knight Frank recense 86 ventes résidentielles supérieures à 10 millions de dollars au troisième trimestre, contre 131 au trimestre précédent. Le cabinet mesure aussi un recul de 5 % des prix dans les dix quartiers haut de gamme qu’il suit entre ces deux trimestres. Son responsable régional identifie le conflit comme un frein important à la confiance. [1]
Ces chiffres décrivent un segment précis. Ils ne mesurent ni la variation de tous les logements de Dubaï, ni celle de chaque villa. La comparaison trimestrielle est en outre sensible à la saisonnalité. Sur les neuf premiers mois de 2026, Knight Frank dénombre 412 ventes au-dessus de 10 millions de dollars, contre 357 sur la période comparable de 2025. Une faiblesse récente peut donc coexister avec un cumul annuel encore élevé. [1]
Pour un propriétaire, la question pertinente devient plus locale : combien de biens comparables ont réellement trouvé preneur, à quel prix et dans quel délai ? Une moyenne portant sur un ensemble de quartiers ne remplace pas cette observation. Elle indique cependant que les attentes de revente doivent être réexaminées avec davantage de soin.
La guerre modifie d’abord les conditions de décision
Un acquéreur international ne choisit pas seulement une surface. Il organise parfois une résidence familiale, un accès à l’école, des déplacements professionnels et un patrimoine réparti entre plusieurs pays. Lorsque l’environnement régional devient plus incertain, ces décisions peuvent être reportées même si le logement visé n’est pas matériellement touché.
Le risque immobilier emprunte alors plusieurs chemins : recul de la demande touristique, hésitation à immobiliser des capitaux, difficultés de déplacement ou exigence d’une meilleure rémunération du risque. Ces mécanismes constituent une grille d’analyse ; ils ne permettent pas d’attribuer chaque baisse observée au seul conflit. L’évolution de l’offre et le niveau de prix atteint auparavant doivent être examinés en parallèle.
C’est aussi la limite de l’expression « valeur refuge ». Un marché peut bénéficier d’une réputation protectrice pendant une période et devenir plus vulnérable lorsque le contexte change. La solidité d’un investissement repose sur des conditions vérifiables : demande réelle, financement, qualité du bien et possibilité de le conserver si la revente prend davantage de temps.
D’autres études décrivent un marché plus sélectif
Savills rapporte environ 34 500 transactions résidentielles au troisième trimestre, en baisse de 4 % sur un trimestre. Le cabinet souligne le rôle du calendrier des lancements et de la composition des ventes. Il observe une relative stabilité des prix à caractéristiques comparables, malgré un assouplissement des indicateurs agrégés. [2]
Cette lecture nuance celle que pourrait produire un seul chiffre spectaculaire. Si davantage de logements moins chers sont vendus, un prix moyen peut reculer sans que chaque résidence se déprécie d’autant. À l’inverse, une moyenne stable peut masquer des difficultés dans un programme ou une zone particulière. Le volume, le prix et la qualité des biens vendus doivent donc être lus ensemble.
CBRE décrit également, dans sa publication du troisième trimestre, une normalisation du résidentiel de Dubaï, alors que d’autres segments et d’autres émirats présentent des dynamiques différentes. Ce constat renforce l’intérêt d’une analyse par usage : habiter, louer à l’année, exploiter en courte durée ou revendre un bien sur plan correspondent à des expositions distinctes. [3]
Les ventes sur plan demandent une lecture spécifique
Acheter un logement déjà livré permet de visiter, d’observer l’immeuble et de comparer des loyers pratiqués. Un achat sur plan implique aussi un promoteur, un calendrier, des appels de fonds et une livraison future. Le prix annoncé ne résume donc pas l’engagement économique. Les conditions de cession du contrat et les protections applicables doivent être vérifiées localement.
L’offre à venir mérite une attention particulière. Savills évoque plus de 525 000 logements programmés entre 2027 et 2030. Ce volume reste un calendrier prévisionnel : tous les projets ne seront pas nécessairement livrés simultanément. Il suffit néanmoins à poser une question décisive pour chaque opération : quelle concurrence pourrait apparaître au moment où le propriétaire voudra louer ou vendre ? [2]
Un rendement présenté dans une brochure doit être recalculé après les charges de résidence, les honoraires, les périodes sans locataire et les dépenses de remise en état. Pour un ménage dont les revenus et les dépenses principales sont en euros, les flux en devise ajoutent une autre variable. Ces postes doivent être intégrés au budget avant de comparer l’opération avec un bien détenu en France.
Un exemple pour raisonner sans dépendre d’une revente rapide
Prenons une hypothèse pédagogique : un logement acheté 500 000 euros, avec 20 000 euros de revenus locatifs annuels réellement conservés avant impôt personnel, produit 4 % sur le seul prix d’achat. Si les frais d’acquisition et les dépenses initiales portent l’investissement à 540 000 euros, le même revenu représente environ 3,7 %. Une brochure et un budget complet peuvent ainsi raconter deux histoires différentes.
Si le propriétaire doit ensuite accepter 10 % de moins que son prix d’achat pour sortir rapidement, plusieurs années de revenus peuvent être absorbées. Cette simulation n’est ni une prévision pour Dubaï ni une décote à appliquer aux biens. Elle rappelle que la capacité à détenir longtemps compte autant que le rendement annuel espéré.
Ce que cet épisode apprend à tout investisseur immobilier
Le marché de Dubaï demeure actif, mais les données récentes justifient une sélection plus exigeante et une meilleure distinction entre prix affiché, prix signé et volume de ventes. Les chiffres du luxe, les observations à qualité comparable et les calendriers de construction apportent des informations complémentaires.
Pour un investisseur français, la bonne comparaison porte sur le rendement après dépenses, la liquidité et les risques effectivement supportés. L’immobilier international peut se comprendre à partir de ces critères communs, puis des particularités locales. Une adresse prestigieuse et un récit de croissance gagnent toujours à être accompagnés d’un dossier chiffré, documenté et relu par les professionnels du pays.
Sources
[1] Knight Frank - Marché des logements de plus de 10 millions de dollars - 21 octobre 2026
[2] Savills - Dubai Residential Market Report, Q3 2026 - 12 octobre 2026
[3] CBRE - UAE Real Estate Market Review, Q3 2026 - 3 novembre 2026
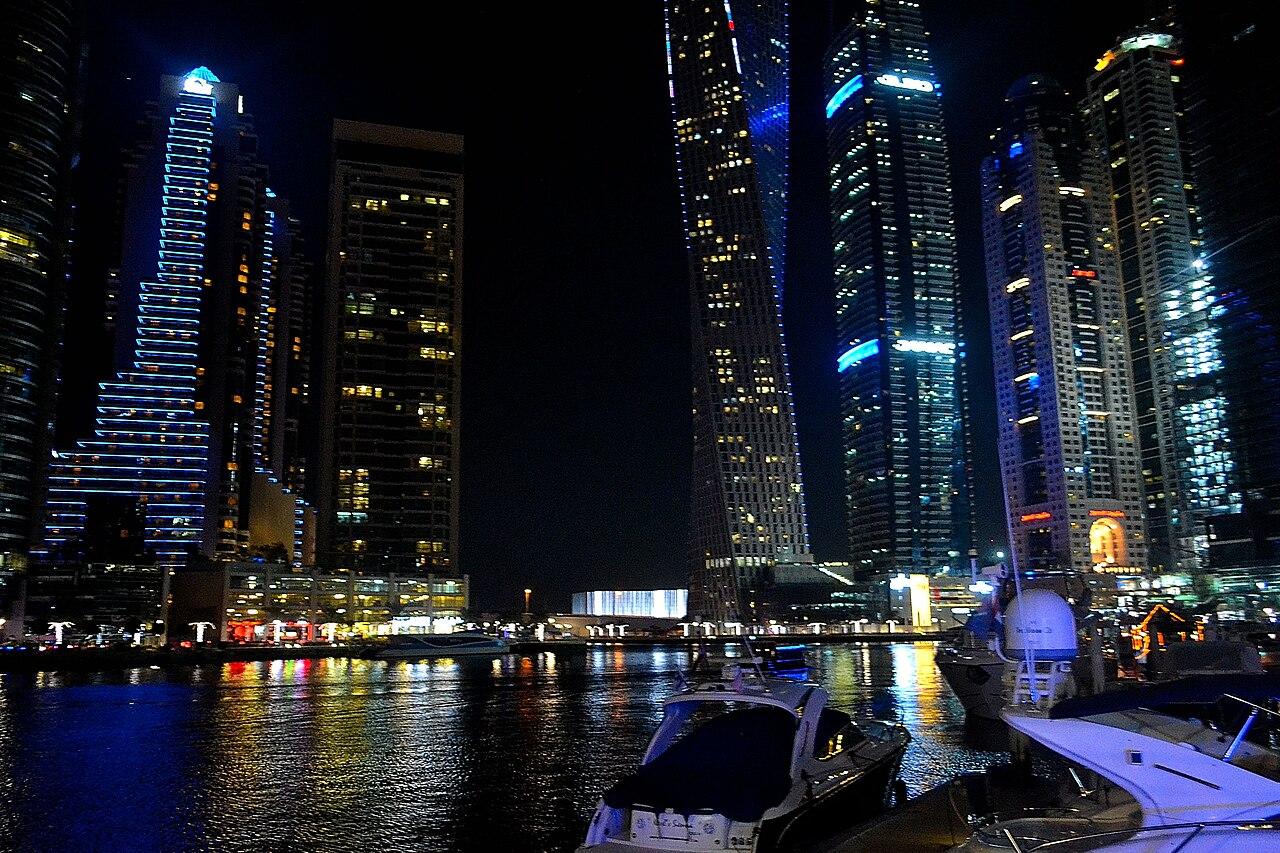
Crédit photo : Khanshahab06, Dubai Marina Skyline 93.jpg / Wikimedia Commons — CC BY-SA 4.0. Photographie d’illustration du quartier de Dubai Marina, sans lien avec le conflit évoqué dans cet article.