Immobilier littoral : combien vaut une vue mer quand le rivage recule ?
L’attractivité du bord de mer rencontre une contrainte patrimoniale de long terme : l’érosion. Les cartes, les documents d’urbanisme et la durée de détention deviennent des pièces essentielles du dossier d’achat. Un bien recherché aujourd’hui peut demander une analyse très différente à l’horizon d’une transmission.

Gaston michelin
Agent immobilier
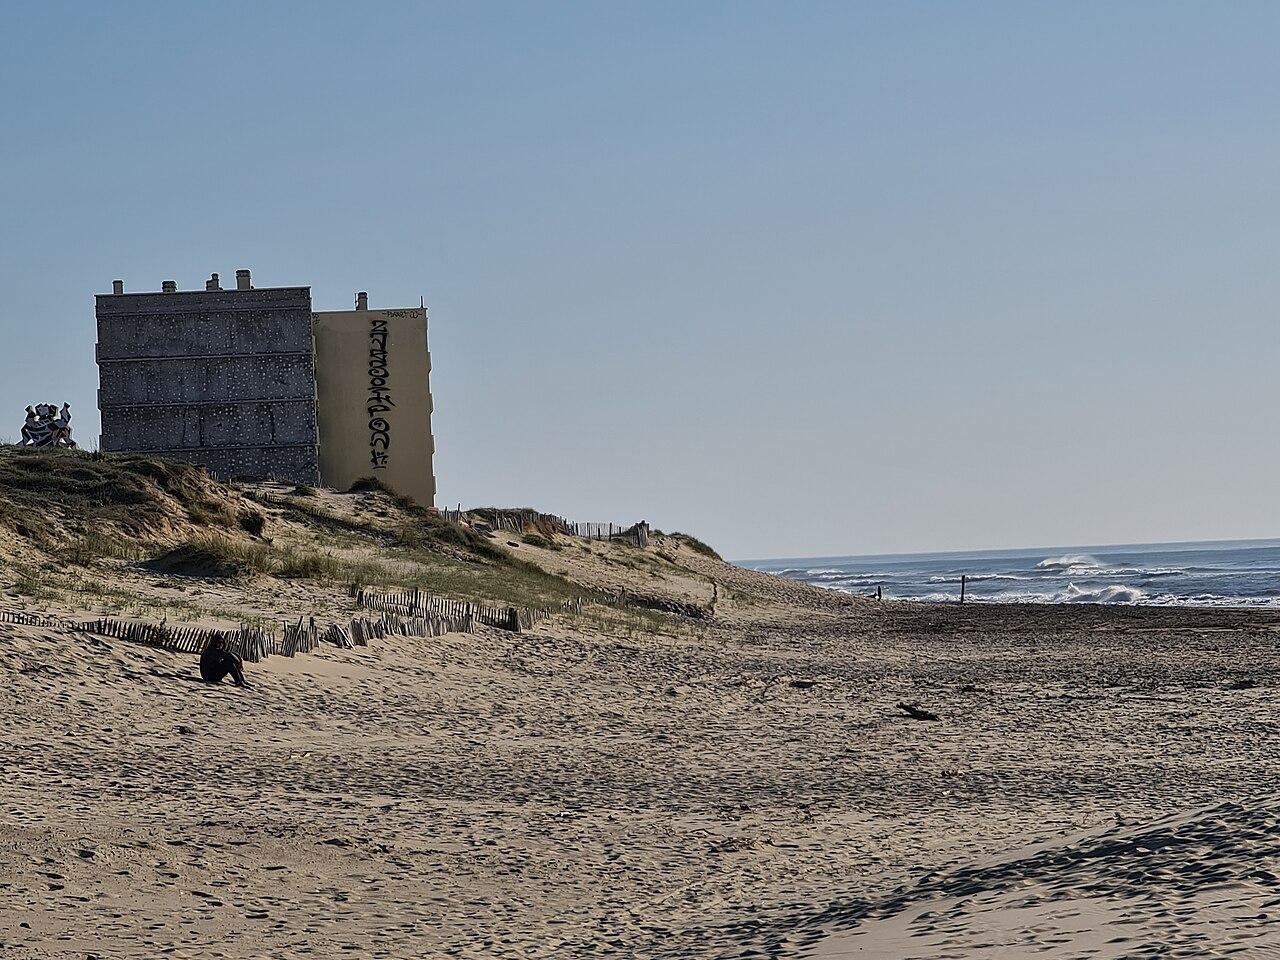
La proximité de la mer reste un critère de recherche puissant. Elle promet un paysage, un usage familial et parfois une demande locative attractive. Mais elle implique aussi un environnement mobile : une plage se rétracte, une falaise évolue, une dune se déplace. Pour un propriétaire, la question devient patrimoniale lorsqu’il souhaite conserver, financer ou transmettre un logement pendant plusieurs décennies. L’enjeu consiste à examiner la durée d’usage possible et les règles locales avec autant d’attention que la vue depuis le séjour.
Un risque connu, de nouveaux outils en 2026
Dans son évaluation de 2024, rappelée par les publications publiques de 2026, le Cerema estime qu’environ 5 200 logements pourraient être affectés par le recul du trait de côte d’ici 2050. Le chiffrage porte aussi sur des locaux d’activité. Il décrit un scénario d’exposition à un horizon donné ; il ne correspond pas au nombre de logements déjà perdus. [1]
Le cadre d’action continue d’évoluer. Un décret du 20 août 2026 a adopté la stratégie nationale de gestion intégrée du trait de côte. Les collectivités concernées disposent également de dispositifs pour documenter l’évolution du rivage et organiser l’adaptation de leur territoire. [2]
Pour un acquéreur, cette actualité a une conséquence pratique : les informations disponibles ne doivent pas être supposées identiques à celles d’une précédente vente. Une commune peut avoir engagé une cartographie, fait évoluer son urbanisme ou précisé sa stratégie. Le dossier doit être actualisé à la date du projet.
Érosion et submersion ne décrivent pas le même phénomène
Le recul du trait de côte correspond au déplacement de la limite entre la terre et la mer vers l’intérieur des terres. La submersion désigne une inondation temporaire par la mer. Les deux phénomènes peuvent concerner un même territoire, mais ils soulèvent des questions différentes pour l’usage et la conservation d’un bâtiment.
Une protection contre l’eau lors d’une tempête ne répond pas nécessairement à la perte progressive du terrain. Inversement, une maison éloignée d’une falaise en recul peut présenter une autre exposition liée à sa faible altitude. Il faut donc identifier le phénomène réellement en cause avant de discuter travaux et assurance.
L’application publique « Le littoral de ma commune », présentée par Service Public en 2026, facilite une première lecture : évolution historique du rivage, photographies aériennes et informations territoriales. Elle constitue un outil de compréhension, à compléter par les documents opposables et les avis adaptés à la parcelle. [1]
Les horizons de trente et cent ans changent le raisonnement
Dans les communes concernées par le dispositif, le code de l’urbanisme prévoit la délimitation de zones exposées à l’horizon de trente ans et entre trente et cent ans. Les conséquences d’un classement doivent être examinées avec la commune et les professionnels du projet. Une carte nationale ne remplace pas ce document local. [3]
Ces horizons invitent à confronter le bien à son usage prévu. Un achat pour quelques années, une résidence familiale conservée pendant trente ans et un patrimoine destiné à plusieurs générations ne mobilisent pas la même durée. Le calendrier du risque entre alors dans le choix du financement, des travaux et de la transmission.
Il faut aussi éviter une lecture trop littérale d’une date. Un horizon cartographique ne constitue pas une prédiction du jour où un bâtiment sera touché. Les études expriment une connaissance et des hypothèses, susceptibles d’être révisées. Leur fonction est d’aider à décider avec une incertitude explicitée.
Le prix doit refléter les usages réellement envisageables
Un logement peut conserver une demande importante tout en étant exposé à long terme. La valeur ne disparaît pas automatiquement lorsque le risque est identifié. Elle dépend notamment de l’horizon, des contraintes et des possibilités concrètes d’occupation ou de transformation.
Pour autant, un prix basé uniquement sur des biens littoraux non comparables peut être trompeur. Il faut rapprocher les ventes de secteurs présentant des conditions similaires. Les prestations et la vue interviennent, mais aussi le statut du terrain, les possibilités de travaux et les dépenses à prévoir.
Aucun pourcentage universel de décote ne ressort des sources utilisées ici. La démarche consiste à documenter le bien et ses contraintes, puis à observer les transactions comparables. Le vendeur et l’acquéreur disposent ainsi d’éléments pour discuter une valeur plutôt que de s’opposer sur une impression générale.
Cinq vérifications à organiser avant la signature
La première porte sur la localisation exacte du bâtiment et de ses annexes : une limite parcellaire ne suffit pas à décrire la position de la maison, du jardin et des accès. La deuxième concerne le document d’urbanisme et les cartes locales d’exposition, à demander dans leur version en vigueur.
La troisième vise l’histoire du site : travaux de protection, évolution des accès, interventions collectives et études disponibles. La quatrième porte sur l’assurance, dont les garanties doivent être examinées phénomène par phénomène. Il est utile de demander explicitement comment le contrat traite les dommages envisagés et les éventuelles exclusions.
La cinquième consiste à intégrer le calendrier au budget : financement, entretien, travaux et durée de détention. Pour les biens soumis à l’obligation d’information, l’état des risques doit être remis dès la première visite lorsqu’elle a lieu, puis joint aux documents de vente selon les règles applicables. [4]
La transmission mérite une attention particulière
Une résidence familiale se projette souvent sur une durée plus longue que celle retenue dans une simulation locative. Les héritiers peuvent recevoir un bien avec des possibilités d’usage différentes de celles imaginées lors de l’achat. Préparer cette discussion évite de réduire la transmission à une valeur inscrite aujourd’hui.
Certains outils juridiques organisent d’ailleurs une occupation temporaire. Le bail réel d’adaptation à l’érosion côtière peut être conclu avec un bailleur public pour une durée de douze à quatre-vingt-dix-neuf ans, dans les conditions prévues, avec un mécanisme de résiliation anticipée lié à la sécurité. Cette logique montre l’importance croissante du temps dans le droit immobilier littoral. [5]
Acheter en bord de mer avec un dossier complet
Le littoral reste un marché d’usages et d’adresses très variés. Une décision solide associe l’attrait du lieu, la connaissance du terrain et la durée réellement envisagée. La qualité du dossier compte autant que la photographie de l’annonce.
Avant de fixer un prix ou de s’engager, faites rapprocher les documents locaux, les études techniques et votre projet patrimonial. Cette analyse permet de préserver l’intérêt d’un achat en bord de mer tout en donnant une place explicite à l’évolution du rivage et aux responsabilités futures du propriétaire.
Sources
[1] Service Public - Érosion côtière et application Le littoral de ma commune - 2026 ; estimations du Cerema de 2024
[2] Légifrance - Stratégie nationale de gestion du trait de côte - Décret du 20 août 2026
[3] Code de l’urbanisme - Dispositions relatives aux territoires littoraux - Articles L121-22-1 et suivants ; texte consulté le 4 novembre 2026
[4] Service Public - Diagnostic immobilier : état des risques - Consulté le 4 novembre 2026
[5] Vie publique - Ordonnance du 6 avril 2022 relative à l’aménagement durable des territoires littoraux exposés au recul du trait de côte - Ordonnance n° 2022-489 du 6 avril 2022, publiée le 7 avril 2022
Crédit photo : Anthony Baratier, Le Signal, Soulac (2021).jpg / Wikimedia Commons — CC BY-SA 4.0. Archive du 28 mars 2021 : elle montre l’état photographié à cette date, non une vue actuelle du site ; image redimensionnée par la source.