Commerces pillés à Paris : qui paie réellement les dégâts ?
Après les dégradations d’octobre 2026, la remise en état d’une boutique soulève des questions très immobilières. Assurance, bail, copropriété et reprise d’activité : comment organiser les décisions et éviter que le sinistre ne fragilise durablement le local.

Gaston michelin
Agent immobilier
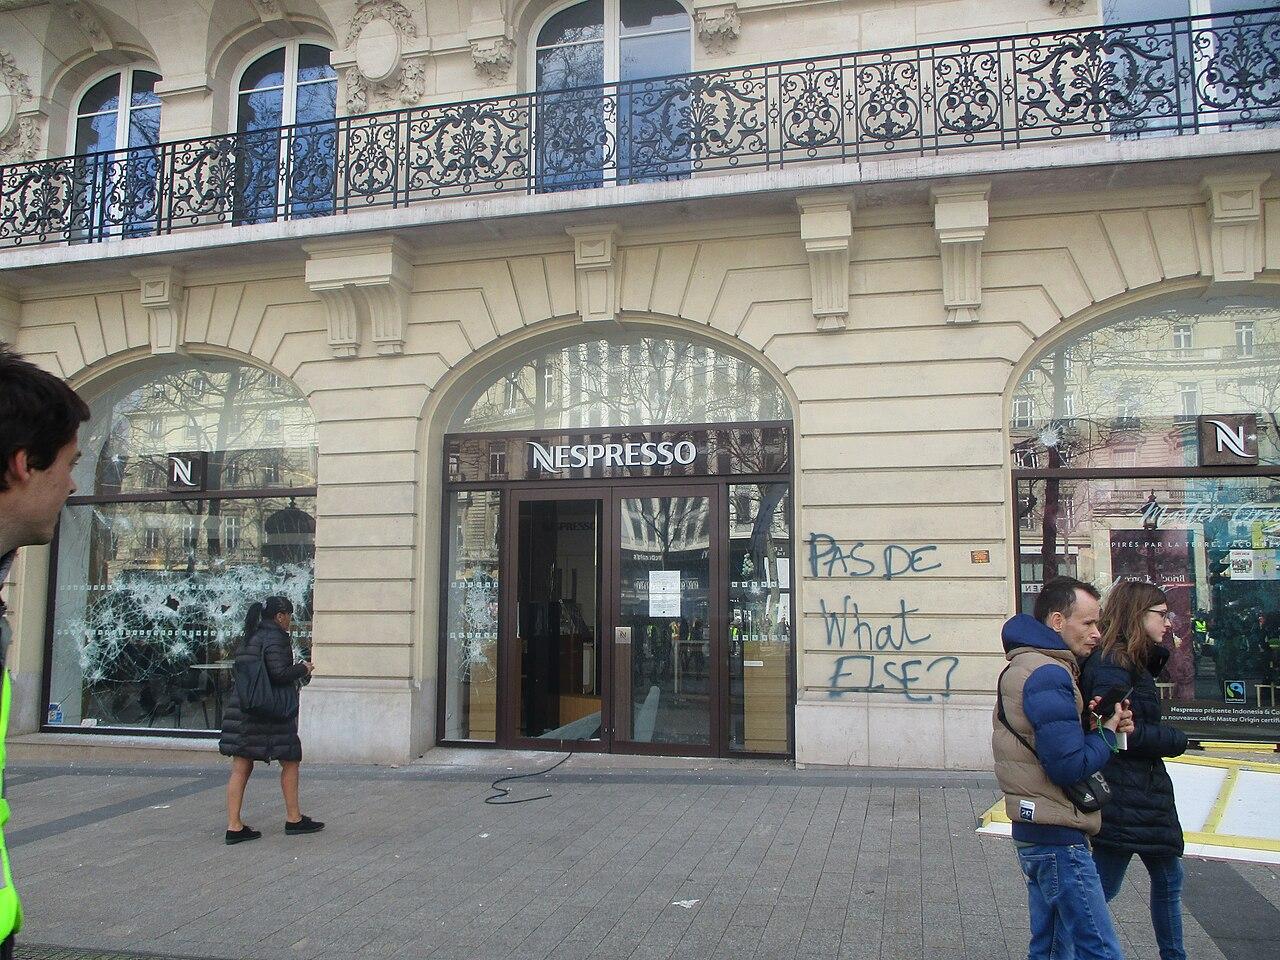
Une devanture brisée attire immédiatement l’attention. Pourtant, pour le propriétaire des murs comme pour le commerçant, les conséquences dépassent largement le remplacement d’une vitre. Il faut sécuriser les accès, identifier les biens endommagés, répartir les interventions et permettre la réouverture. Pendant ce temps, les charges continuent et la trésorerie peut se tendre. Les violences des 17 et 18 octobre 2026 à Paris rappellent ainsi une réalité : un local commercial est à la fois un bâtiment, un contrat et un outil de travail. Ces trois dimensions doivent être traitées ensemble.
Un événement récent, des réponses à coordonner
La préfecture d’Île-de-France a annoncé des mesures de soutien aux entreprises touchées : accompagnement, facilités de paiement et dispositifs destinés à préserver l’activité. La Ville de Paris s’est également mobilisée auprès des commerces sinistrés. Ces annonces répondent à une urgence économique ; elles ne règlent toutefois pas, à elles seules, le partage des responsabilités dans chaque immeuble. [1]
Dès les premiers échanges, il est utile de réunir le bailleur, le locataire et, lorsque les parties communes sont concernées, le syndic. Une vitrine, un rideau métallique, une enseigne et une façade peuvent relever de périmètres différents. Un devis global, accepté trop rapidement par un seul interlocuteur, risque de mélanger des travaux dont les financements doivent être distingués.
L’assurance intervient dans le cadre du contrat
France Assureurs rappelle que les dommages liés aux violences urbaines peuvent être couverts par la garantie « émeutes et mouvements populaires », selon les garanties et niveaux de couverture souscrits. Incendie, vol et bris de glace ne désignent pas exactement les mêmes préjudices. La franchise, les plafonds et les justificatifs demandés doivent donc être vérifiés avant de considérer une dépense comme remboursée. [2]
L’assurance du commerce, celle du propriétaire et celle de l’immeuble ne constituent pas trois remboursements cumulables pour une même facture. Leur articulation dépend notamment des biens assurés et des circonstances. Le premier travail consiste à obtenir une position écrite de chaque assureur : quel dommage examine-t-il, quelles pièces réclame-t-il et qui mandate l’expert ?
La fermeture pose une seconde question. La garantie facultative de perte d’exploitation peut indemniser une perte de marge brute dans les conditions du contrat ; elle ne correspond pas automatiquement à l’intégralité du chiffre d’affaires perdu. Un commerce fermé plusieurs semaines doit donc faire établir son préjudice avec ses documents comptables, plutôt que multiplier les journées de fermeture par ses recettes habituelles. [2]
Le bail permet d’identifier les obligations de chacun
Le réflexe « tout est à la charge du locataire » est trop sommaire. Il faut relire les clauses relatives aux réparations, aux équipements, aux assurances et à la restitution des locaux, puis les confronter aux règles applicables. L’identité du propriétaire d’un équipement, son mode d’installation et le classement de la devanture dans la copropriété comptent également.
Le locataire a intérêt à signaler immédiatement les désordres au bailleur, avec des photographies et une description précise. Le propriétaire doit, de son côté, éviter de laisser une incertitude contractuelle bloquer les premières mesures de protection. La sécurisation peut être organisée rapidement, tout en conservant les preuves et en réservant la discussion sur la prise en charge définitive.
Une interruption d’activité n’autorise pas à improviser une suspension de loyer. Si l’usage du local est affecté, les parties doivent faire examiner leur situation et formaliser tout accord : durée, montant, calendrier des travaux et conditions de reprise. Un écrit clair protège davantage qu’une promesse téléphonique lorsque le chantier se prolonge ou qu’un assureur conteste une garantie.
Les aides annoncées peuvent accélérer la réouverture
La Région a annoncé le 29 octobre une enveloppe de 10 millions d’euros. Son dispositif comprend une aide de 5 000 euros pour les réparations et équipements, ainsi qu’une aide de 2 000 euros pour la sécurisation. Avec les contributions des partenaires, le total peut atteindre 12 500 euros pour un commerce éligible. L’ouverture des demandes est annoncée au 13 novembre. [3]
Ce plafond ne doit pas être assimilé à une somme acquise. Les critères portent notamment sur la taille de l’entreprise, le sinistre, la plainte et l’assurance ; les contributions mobilisables dépendent aussi du dispositif territorial. Les règles de cumul et les dépenses retenues doivent être relues au moment du dépôt. Les aides d’octobre 2026 ne doivent pas être confondues avec les anciennes campagnes de 2023.
En pratique, un dossier bien préparé rassemble le récépissé de plainte, les photographies, les factures d’origine, les devis et les échanges avec l’assurance. La CCI recommande également de prévenir le syndic lorsque la façade, le hall ou d’autres parties communes sont touchés. Conserver un dossier partagé limite les oublis et les demandes contradictoires. [4]
La remise en état est aussi une décision immobilière
Réparer à l’identique n’est pas toujours le seul scénario à étudier. Le sinistre peut conduire à comparer plusieurs solutions de protection ou à améliorer les accès. Mais une modification de devanture peut nécessiter des accords ou démarches spécifiques. Avant de commander, il faut vérifier les contraintes de la copropriété, de la commune et de l’activité exploitée.
Pour un investisseur, l’enjeu dépasse le coût du chantier. La qualité du locataire, sa capacité à reprendre son activité et la fluidité de la relation contractuelle influencent la continuité des revenus. Un accompagnement réactif peut éviter qu’une fermeture provisoire ne se transforme en vacance durable. Cette appréciation doit rester propre à l’adresse et à l’entreprise concernées.
Ce qu’il faut retenir avant de décider
Les dégradations documentées en octobre ne permettent pas, à elles seules, de conclure à une baisse générale de la valeur des boutiques parisiennes. Pour évaluer un bien, il faut encore étudier son emplacement, son bail, son loyer et ses transactions comparables. Le sinistre ajoute un dossier technique et assurantiel à cette analyse.
La priorité consiste à sécuriser, documenter, coordonner puis contractualiser les décisions. Pour un propriétaire de murs commerciaux, un état précis des garanties et des obligations est aussi utile qu’une estimation de prix. LGH Patrimoine peut vous accompagner dans l’analyse immobilière du local et la coordination du projet, aux côtés des professionnels compétents pour les questions assurantielles et juridiques.
Sources
[1] Préfecture d’Île-de-France - Soutien aux commerces touchés - 23 octobre 2026
[2] France Assureurs - Indemnisation des violences urbaines - Consulté le 4 novembre 2026
[3] Région Île-de-France - Fonds d’urgence et de sécurité - 29 octobre 2026
[4] CCI Paris Île-de-France - Commerçants sinistrés : démarches - Consulté le 4 novembre 2026
Crédit photo : Thomon, Paris 16 mars 2019 nespresso.jpg / Wikimedia Commons — CC BY-SA 4.0. Photographie d’archives du 16 mars 2019 : elle ne représente pas les dégradations d’octobre 2026 évoquées dans cet article.